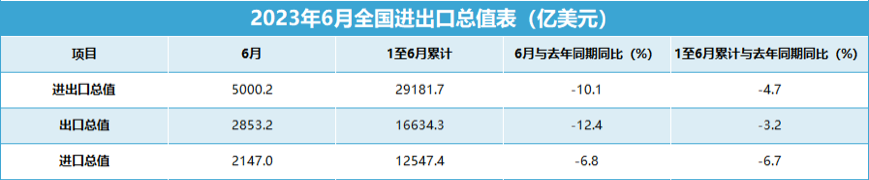
在去年同期高基数效应的拖累下,6月进出口数据延续回落。据海关总署公布的进出口数据显示,2023年6月,我国进出口总值5000.2亿美元,同比下降10.1%。其中,出口2853.2亿美元,同比下降12.4%;进口2147.0亿美元,同比下降6.8%;贸易顺差扩大至706.2亿美元,同比下降27.5%,较上月增速下降11.4个百分点。
出口增速降幅扩大的原因
>全球需求放缓
2023年6月,我国对主要贸易伙伴出口增速下行趋势十分明显,侧面反映了全球需求放缓。我国对欧盟、美国、东盟、日本、中国香港、印度、巴西的出口同比增速分别为-12.9%、-23.7%、-16.9、-15.6%、-20.6%、-13.6%、-3.9%。
我国对欧盟、美国、东盟以及日本这四个国家或地区的出口总规模占6月份全部出口的50%,合计拖累我国出口下降9.3个百分点。
对主要贸易伙伴出口增速的全面回落,表明出口放缓受到全球性因素的影响,即受高利率、高通胀、地缘政治局势紧张、金融风险加大等因素影响,全球需求放缓是出口增速降幅扩大的主因。
>机电产品对我国出口造成拖累
今年6月,我国不同类别产品出口总体上处于下降趋势,其中机电产品对出口的拖累最为显著,同比下降9.0%,降幅相较于5月扩大6.8个百分点。
机电产品作为我国出口的主要产品类别,今年6月占我国出口总值的58.4%,贡献了出口增速回落幅度的78.5%左右,高于机电产品占总出口的比重,是导致出口增幅扩大的主要商品类别。其中手机以及自动数据处理设备及其零部件出口同比分别下降了23.3%和24.7%,这表明全球电子周期仍然偏弱。
其他类别产品中,劳动密集型产品的出口6月份继续走弱,对出口的拖累小幅扩大至2.8个百分点,其中陶瓷产品、玩具以及鞋靴同比分别下降了28.2%、27.3%和21.3%,表明海外消费品需求边际走弱;资源型行业对出口的拖累小幅扩大至1.8个百分点,其中钢材出口同比大降了42.7%,表明中国与海外钢铁价差仍然较大,出口增速下滑部分可能是基于环保原因而主动减少出口;农产品与化工产品对出口的拖累基本与5月持平。
预计我国短期出口增速延续负增长
今年6月,中国制造业PMI回升0.2个百分点至49.0%,但摩根大通全球制造业PMI回落0.8个百分点至48.8%,反映海外制造业略有走弱。
同时,当前美欧加息进程尚未结束,美联储三季度可能继续加息,欧美国家去库存周期仍在持续,叠加全球产业链重塑带来的负面冲击,来自发达国家的需求依旧不容乐观。
外加货币政策及需求下降外溢性导致的全球经济降温,也变相导致我国对东盟、非洲和拉美地区的贸易面临压力。
短期来看,我国出口难以走出负增长区间,某些月份的降幅仍可能达到两位数。
出口逆势中存在的结构性亮点
>出口商品结构分析
海关总署指出,2023年上半年电动载人汽车、锂电池、太阳能电池合计出口增长61.6%。今年6月,汽车产品链的出口仍然表现十分亮眼,汽车(包括底盘)出口金额为77.6亿美元,同比大增109.9%,汽车零配件同比增加5.1%。
目前,欧美的汽车零售商仍在补库,新兴工业国家的新能源汽车渗透率仍在提升,我国凭借完备的生产体系和积极的产业政策,新能源汽车出口在全球范围内仍然具备竞争优势。
>出口国别分析
从出口国别来看,6月,我国对俄罗斯的出口仍然保持高增长,增速为90.9%,出口环比上升3.0%;对南非出口同比微增1.1%。
俄罗斯、南非对我国出口的同比增长拉动率分别为1.4%和0.01%。
结语
当下,欧美等国制造业景气程度持续下滑,地缘政治冲突持续,短期外需回暖动力不足,弱外需是我国出口面临的主要矛盾。但从中长期来看,我国经济韧性强、潜力大、长期向好的基本面没有变。因此,我国面临的外贸形势也有边际改善的机会。
一是我国出口或因外需疲弱逐步凸显和高基数而有所承压,但随着基数效应影响的趋弱,四季度出口同比增速或能有所好转;二是当前主要商品价格已较前期有了明显降幅,未来进一步下行空间有限,随着国际能源价格开始企稳,由价格因素导致的出口金额下降,也有望在三、四季度出现边际改善;三是前一阶段人民币汇率贬值,在一定程度上提升了我国的出口产品价格竞争力。综上,预计四季度我国外贸降幅有望逐步收窄。