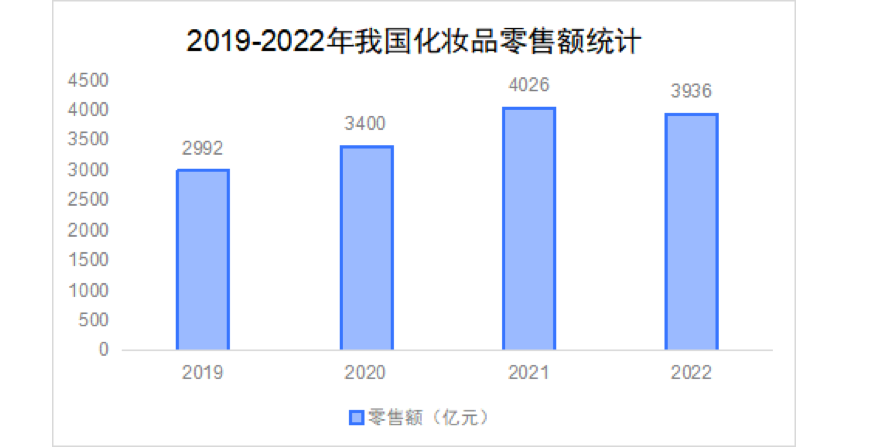
近年来,国内化妆品行业飞速发展。据国家统计局发布的社会消费品零售数据,化妆品零售额在2019-2021年期间稳步上升,2021年,化妆品零售额一举突破4000亿,达到4026亿元,但在2022年却下跌至3936亿元。
由此可见,国内化妆品市场内卷日益严重。在这样的发展趋势下,不少美妆品牌开始将目光投向海外市场。
相比市场成熟但逐渐趋于饱和的欧美地区,东盟化妆品产业国际合作对中国而言更具吸引力。同时,我国和东盟各国地理位置和文化习俗相近,消费者在追随美妆流行趋势上都有相似之处,中国本土品牌可以更快的融入当地市场,且出口成本更低,中企出海东盟蔚然成风。
2022年,我国与东盟化妆品贸易额为12.3亿美元,其中我国向东盟地区出口9.2亿美元,约占我国化妆品出口总额的16.1%。
在易查云平台搜索其他美容品或化妆品(HS编码:33049900)可以看到,2023年1-4月,我国出口化妆品金额排名前十的国家中,东盟国家有三个,分别是印度尼西亚、泰国和马来西亚,占比12.83%。
中国化妆品出海东盟市场存在的机遇
《RCEP化妆品市场研究报告(东盟篇)》显示,东盟已成为全球化妆品行业重点开发的“未来市场”。根据Mintel的数据,预计到2025年,东盟化妆品市场规模将超过3000亿美元,其中印尼、菲律宾、泰国更是被认为增速潜力超120%的地区。
东盟各国化妆品行业集中度不低反高。2021年,菲律宾、马来西亚、印尼护肤品类CR10各为49%、49%、44%,与韩国相近,远超中国及日本,彩妆集中度则高于护肤。由此可见,东盟美妆市场未达充分竞争,新锐品牌市场份额抢占有限,资本入局正在进行时。
目前,东盟市场还没有发展到消费升级的阶段,所以它的消费品需要物美价廉,具备较高性价比,因此,化妆品领域存在很大的机会。
据估算,RCEP覆盖的国家和地区占据全球化妆品市场40%以上的份额。此外,东盟各国存在大量的年轻人口,尤其是马来西亚、越南、菲律宾,35岁以下人口占比超过50%,他们深受全球美妆趋势的影响,对欧美风、日韩风产品的需求较大,消费潜力可观。
与此同时,相比较其他欧美国家,东盟化妆品电商市场也极具发展潜力。
2021年,东盟国家的互联网普及率就达到了75%,但零售电商渗透均值仅2.5%,最大电商市场印尼的渗透率仅为4.26%,提升空间广阔。据GroupM《2022 年消费者之眼》调研,东南亚消费者最喜欢网购的前三个类目为时尚(53%)、美妆&个护(51%)和百货(46%),用户求美意识的提升将进一步加大线上美妆零售占比。
参考中国电商,化妆品因标准化程度高,没有传统渠道的限制,与电商场景更加适配,电商份额仍有进一步提升空间。
短视频和直播电商在中国的兴起,为东南亚发展提供了模版。2021年,马来西亚和新加坡电子商务平台上的直播时间增加了200%,在菲律宾,60%的品牌采用直播带货吸引客户。
在东盟各国的直播市场,美妆类产品占据着第一热门的位置。在FastData发布的《2022年度TikTok生态发展白皮书》中显示,2022年东南亚TOP20直播中,主推品类中有85%为美妆个护类产品,印尼TikTok销售额最高1个商品中,其中9个都属于美妆个护品类。
根据Shopee和Lazada收集的数据显示,在东盟彩妆电商市场,面部彩妆是最受欢迎的类别,占整个市场的41%;唇妆类别排名第二,产生约21%的市场收入;眼妆品类占据18%的市场份额;其他包括彩妆套装、卸妆液、工具等产品在内的其他品类占20%。
值得注意的是,美妆配件是供应链优势类目,主要产品有化妆刷、美妆蛋以及收纳工具,这些产品在我国有非常强大的供应链优势,非常适合彩妆新店前期打爆品。